
في مارس 2026، تجاوز سعر برميل النفط الكويتي 143 دولار، أي أكثر من ضعف السعر الذي بُنيت عليه الميزانية.
منطقيا، كان يُفترض أن تكون هذه أفضل أخبار ممكنة لخزينة الدولة الكويتية.
لكن وزير المالية خرج ليقول إن الميزانية لم تستفد بالكامل من هذا الارتفاع.
وقبل ذلك بأيام، مع اندلاع الحرب مع إيران، علّقت بورصة الكويت جلسة تداول كإجراء احترازي.
كيف يرتفع النفط ولا تستفيد الميزانية كما ينبغي؟ ولماذا تتأثر البورصة بالأحداث نفسها بطريقة مختلفة؟
الإجابة تكشف علاقة متشابكة بين ثلاثة أطراف يتابعها كل مستثمر في الكويت:
النفط، والميزانية العامة، والبورصة.
في هذا المقال نفك هذا التشابك خطوة بخطوة.
تنبيه: هذا المحتوى تعليمي وليس توصية استثمارية.
النفط والميزانية: علاقة من طرف واحد تقريبًا
النفط ليس مصدر من مصادر دخل الدولة الكويتية، بل هو المصدر تقريبا الكلي.
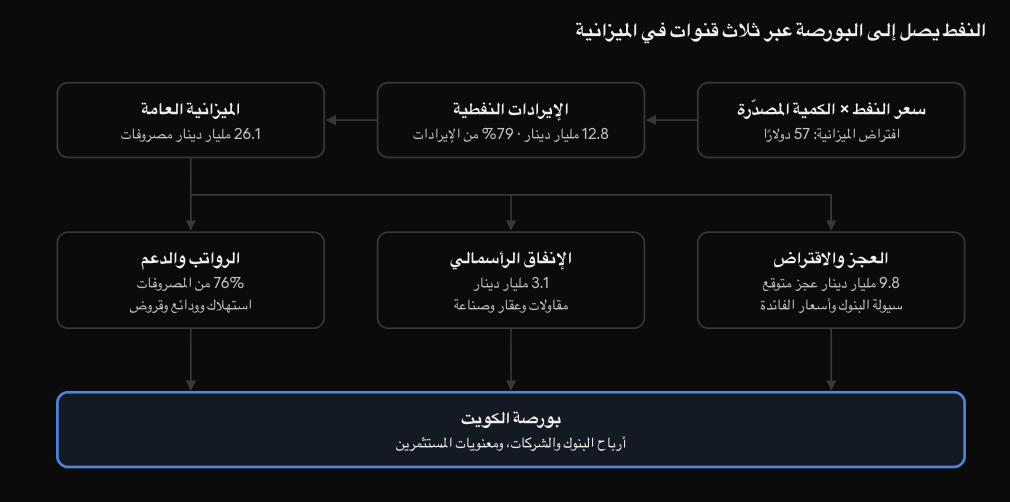
في ميزانية السنة المالية 2026/2027، التي تبدأ في أبريل وتنتهي في مارس، تقدّر وزارة المالية الإيرادات الإجمالية بنحو 16.3 مليار دينار، منها 12.8 مليار من النفط، أي قرابة 79%.
في المقابل، تبلغ المصاريف نحو 26.1 مليار دينار، وعليه فإن العجز المتوقع هو 9.8 مليار دينار، وهو من أكبر العجوزات منذ التحرير.
هنا يظهر رقمان مهمان يحسن بكل مستثمر أن يحفظهما:
- سعر النفط المفترض في الميزانية: 57 دولار للبرميل. هذا تقدير متحفظ تبني عليه الحكومة إيراداتها.
- سعر التعادل: 90.5 دولار للبرميل. هذا هو السعر الذي تحتاجه الميزانية لتتساوى إيراداتها مع مصروفاتها.
الفجوة بين الرقمين تشرح الكثير.
الكويت سجلت عجز كل عام منذ 2014/2015، باستثناء 2022/2023 حين اقترب سعر النفط من 100 دولار فحققت فائضا بنحو 6.4 مليار دينار.
وفي المقابل، بلغ العجز 14.1 مليار دينار في 2020/2021، حين هوى متوسط سعر البرميل الكويتي إلى 42.6 دولار مع جائحة كورونا.
درس 2026: السعر وحده لا يكفي
إيرادات النفط حاصل ضرب رقمين:
السعر × الكمية المصدّرة.
حين اندلعت الحرب مع إيران أواخر فبراير 2026، قفز السعر، لكن الكمية تعطلت بسبب اضطراب الملاحة في مضيق هرمز، ثم تعافت جزئيا مع نقل الشحنات بين الناقلات خارج المضيق.
ولهذا أوضح وزير المالية أن الميزانية لم تستفد بالكامل من ارتفاع الأسعار بسبب تعطل الصادرات، مؤكدا أن أي سعر فوق 57 دولار سيكون إيجابي للمالية العامة عند عودة الأوضاع إلى طبيعتها.
الخلاصة: حين تقرأ خبر ارتفاع النفط، اسأل أيضا: هل تُصدّر الكويت بكامل طاقتها؟
من الميزانية إلى البورصة: ثلاث قنوات
النفط لا يصل إلى أسهم البورصة مباشرة في الغالب، بل يمر أولا بالميزانية العامة، ثم يتفرع إلى ثلاث قنوات يصل كل منها إلى السوق بطريقة مختلفة.
القناة الأولى: الرواتب والدعم
ثلاثة أرباع إنفاق الدولة تقريبا تذهب إلى رواتب الموظفين والدعم.
هذه الأموال تتحول إلى استهلاك في الأسواق، وإلى ودائع في البنوك، وتدعم قدرة المواطنين على الاقتراض.
وهي قناة مستقرة نسبيا، لأن الرواتب لا تُخفّض عادة حين ينخفض النفط.
القناة الثانية: الإنفاق الرأسمالي
هذه هي المشاريع: طرق ومستشفيات ومدن سكنية ومحطات.
حين ترتفع ميزانية المشاريع، تنتعش أعمال شركات المقاولات ومواد البناء والعقار، وترتفع حاجتها إلى تمويل البنوك.
وحين تضيق الميزانية، تكون هذه القناة غالبا أول ما يتأثر.
في ميزانية 2026/2027، رُصد نحو 3.1 مليار دينار لهذا الإنفاق.
القناة الثالثة: العجز والاقتراض
حين لا تكفي الإيرادات، تقترض الدولة.
وقد عادت الكويت إلى الاقتراض في 2025 بعد غياب ثماني سنوات، بموجب المرسوم بقانون رقم 60 لسنة 2025 في شأن التمويل والسيولة، الذي يسمح باقتراض حتى 30 مليار دينار بآجال تصل إلى 50 عام.
حين تصدر الحكومة أدوات دين محلية، تشتريها البنوك غالبا، فيؤثر ذلك على سيولتها، وعلى ما يتبقى منها لإقراض الشركات والأفراد.
أي القطاعات أكثر حساسية؟
البنوك أولا، لأنها البورصة تقريبا
البنوك تستحوذ على الحصة الأكبر من القيمة السوقية لبورصة الكويت؛ بيت التمويل الكويتي وحده شكّل نحو 28% منها في أغسطس 2026، بحسب التقرير الأسبوعي لشركة كوست للاستثمار.
لذلك حين يتحرك المؤشر العام، فهو غالبا يتحرك مع البنوك.
والبنوك تتأثر بالقنوات الثلاث معا:
ودائع الرواتب، وتمويل المشاريع، وشراء أدوات الدين الحكومية.
العقار والمقاولات ومواد البناء: الأقرب إلى إنفاق المشاريع
هذه الشركات تعتمد على عقود الدولة بشكل مباشر أو غير مباشر.
تأخر المشاريع أو تقليص ميزانيتها يظهر في أرباحها قبل غيرها.
الاتصالات والخدمات الاستهلاكية: الأقل تأثرا نسبيا
إيراداتها تأتي من اشتراكات واستهلاك يومي لا يتوقف كثيرا مع تقلبات النفط.
لهذا، حين اندلعت الحرب في مارس 2026، أشار محللون إلى أن قطاعي البنوك والاتصالات كانا من دعائم تماسك البورصة رغم التذبذب.
شركات النفط والبتروكيماويات المدرجة:
قد يتوقع البعض أنها الأكثر ارتباطا بسعر النفط، لكن وزنها في بورصة الكويت محدود، لأن قطاع النفط الرئيسي مملوك للدولة عبر مؤسسة البترول الكويتية وليس مدرجا.
العلاقة ليست معادلة بسيطة
من الخطأ أن تشتري أسهم كويتية لمجرد أن النفط ارتفع، أو تبيعها لمجرد أنه انخفض.
تجربة 2026 وحدها تكفي لإثبات ذلك.
في مارس 2026، حين كان النفط في ذروته، خسر المؤشر العام لبورصة الكويت نحو 1.8%.
وفي أبريل، ومع تراجع النفط وتصاعد التفاؤل بانتهاء الحرب، ربح المؤشر نحو 5.3%.
أي أن البورصة تحركت هنا عكس النفط، لأن ما حرّكها فعلا كان المخاطر الأمنية وتوقعات انتهائها، لا سعر البرميل.
وهناك عوامل أخرى تؤثر في البورصة بمعزل عن النفط:
- أسعار الفائدة: تؤثر في تكلفة اقتراض الشركات وفي جاذبية الودائع البنكية مقارنة بالأسهم.
- نتائج الشركات نفسها: البنك الذي يحقق نموا في أرباحه قد يرتفع سهمه حتى في عام ميزانية صعبة.
- حركة المستثمرين الأجانب: بعد إدراج الكويت ضمن المؤشرات العالمية للأسواق الناشئة، صارت تدفقات الأموال الخارجية عاملا مؤثرا في الأسهم القيادية.
- الأحداث الإقليمية والمعنويات العامة: كما رأينا في 2026، قد تطغى على كل العوامل الأخرى لفترة.
الخلاصة: النفط يحدد المناخ العام الذي تعمل فيه الشركات الكويتية على المدى المتوسط، لكنه لا يحدد حركة الأسهم يوم بيوم.
ماذا تراقب كمستثمر؟
لا تحتاج إلى أن تكون اقتصادي لتستفيد من هذه العلاقة.
يكفي أن تتابع خمسة أشياء بانتظام:
- سعر برميل النفط الكويتي مقارنة بالرقمين المرجعيين: 57 دولار (افتراض الميزانية) و90.5 دولار (سعر التعادل). أين يقع السعر الحالي بينهما؟
- حجم الصادرات: هل تصدّر الكويت بطاقتها المعتادة؟ أخبار الملاحة في الخليج تؤثر في الإيرادات بقدر ما يؤثر السعر.
- تنفيذ المشاريع لا مجرد إعلانها: الأرقام المرصودة في الميزانية شيء، والمبالغ المصروفة فعلا شيء آخر. تقارير المتابعة الدورية لوزارة المالية تكشف الفرق.
- إصدارات الدين الحكومي: حجمها وتوقيتها يؤثران في سيولة البنوك.
- نتائج البنوك الفصلية: لأن البنوك تمثل الجزء الأكبر من السوق، فهي البوصلة الأقرب لاتجاه المؤشر العام.
وتذكّر أن المستثمر طويل الأجل لا يحتاج إلى التفاعل مع كل خبر عن النفط.
هذه المؤشرات تساعدك على فهم البيئة التي تعمل فيها شركاتك، لا على توقيت كل صفقة.
أسئلة شائعة
ما معنى «سعر التعادل» في الميزانية؟ هو سعر البرميل الذي تتساوى عنده إيرادات الدولة مع مصروفاتها. في ميزانية 2026/2027 يبلغ 90.5 دولار. أي سعر أقل يعني عجز، وأي سعر أعلى يعني فائض، بافتراض أن الصادرات تسير بشكل طبيعي.
لماذا تبني الحكومة ميزانيتها على سعر 57 دولار إن كان التعادل 90.5؟ لأن 57 دولار تقدير متحفظ لما قد يكون عليه متوسط السعر فعلا، لا السعر الذي تتمناه الحكومة. البناء على سعر متحفظ يقلل خطر المفاجآت السلبية.
هل العجز يعني أن الكويت في أزمة مالية؟ ليس بالضرورة. العجز يعني أن الإنفاق أكبر من الإيرادات في هذا العام، وتُموّله الدولة بالاقتراض أو من احتياطياتها. الأهم هو استمرار العجز لسنوات، وهو ما يدفع نحو الإصلاح وتنويع الإيرادات غير النفطية.
هل أبيع أسهمي إذا انخفض النفط؟ لا توجد قاعدة كهذه. تراجع النفط يضغط على المناخ العام، لكن قرار البيع يجب أن يقوم على وضع الشركة التي تملكها: أرباحها، وديونها، ومدى ارتباط أعمالها بالإنفاق الحكومي.
أين أتابع سعر النفط الكويتي؟ تنشره مؤسسة البترول الكويتية يوميا، وتنقله وكالة الأنباء الكويتية (كونا)، ويمكنك أيضا متابعة أسعار النفط الحية في منصتنا إليت أكاديمي.
المصادر
- الراي: 9.8 مليار دينار عجز ميزانية 2026/2027
- Kuwait Times: الكويت تتوقع عجزًا بـ9.8 مليار دينار، ثالث أكبر عجز منذ التحرير
- Times Kuwait: وزير المالية عن أثر تعطل الصادرات على الاستفادة من ارتفاع الأسعار
- الطاقة: سعر النفط الكويتي إلى آسيا ووضع الصادرات بعد الحرب (أكتوبر 2026)
- الشرق: سعر النفط الكويتي يتجاوز 143 دولارًا (مارس 2026)
- الأنباء: بورصة الكويت تستوعب صدمة الحرب (3 مارس 2026)
- الجريدة: تقرير الكويتية للاستثمار عن أداء البورصة في أول خمسة أشهر من 2026