
تقرأ في الأخبار:
«أرباح الشركة تتراجع بنسبة 25%».
هل تبيع السهم؟
أم أن التراجع طبيعي بعد سنة استثنائية؟
وهل الشركة ما زالت تربح بالفعل؟
الإجابة ليست في العنوان، بل في البيانات المالية التي نشرتها الشركة على موقع البورصة.
كثيرون يتجنبون هذه البيانات لأنها تبدو معقدة: عشرات الصفحات من الأرقام والمصطلحات.
لكن المستثمر الفرد لا يحتاج إلى قراءتها كلها كما يفعل المحاسب.
يكفيه أن يعرف أين ينظر، وبأي ترتيب، وما الأسئلة التي يطرحها على الأرقام.
في هذا الدليل نعطيك خطة من 15 دقيقة لقراءة البيانات المالية لأي شركة مدرجة في بورصة الكويت، ونطبقها على مثال حقيقي:
نتائج شركة بورصة الكويت للأوراق المالية نفسها، وهي شركة مدرجة في السوق الأول.
تنبيه: هذا المحتوى تعليمي، واستخدام شركة بعينها في الأمثلة لا يعني توصية بشراء سهمها أو بيعه.
أين تجد البيانات المالية ومتى تصدر؟
كل شركة مدرجة في بورصة الكويت ملزمة بنشر بياناتها المالية على موقع البورصة وتطبيقها، في قسم الإفصاحات الخاص بالشركة.
ابحث عن الشركة باسمها أو رمزها، ثم افتح أحدث إفصاح بعنوان البيانات المالية أو النتائج المالية.
المواعيد التي تحكم ذلك:
- البيانات المرحلية (الربع الأول، والنصف الأول، والتسعة أشهر): خلال 45 يوم من نهاية الفترة، وتكون مراجعة من مراقب الحسابات.
- البيانات السنوية: خلال ثلاثة أشهر من نهاية السنة المالية، وتكون مدققة.
وإن لم تلتزم الشركة بالمهلة، يُوقف التداول على سهمها.
كما يُوقف السهم إذا أبدى مراقب الحسابات رأي معاكس على البيانات أو امتنع عن إبداء الرأي، وهذه نقطة سنعود إليها في الدقائق الأخيرة من خطتنا.
وتُعد البيانات وفق معايير المحاسبة الدولية، فطريقة قراءتها التي سنشرحها تصلح لأي شركة مدرجة، وليس للكويت وحدها.
خطة 15 دقيقة:
الفكرة بسيطة: خمس محطات، وفي كل محطة سؤال واحد تبحث عن إجابته.
لا تحاول فهم كل رقم، بل ابحث عن الأرقام التي تجيب عن السؤال.
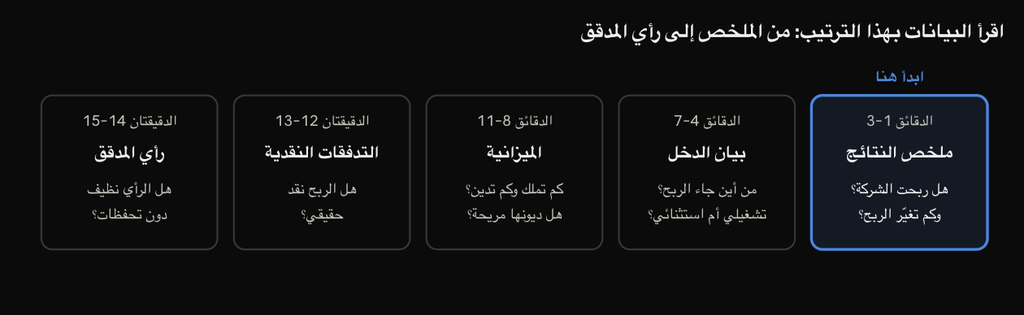
الدقائق 1–3: ملخص النتائج
مع كل إفصاح للنتائج، تنشر الشركة ملخص مختصر بأهم الأرقام مقارنة بالفترة نفسها من العام السابق.
ابدأ منه، وابحث عن ثلاثة أرقام فقط:
- صافي الربح الخاص بمساهمي الشركة الأم: الربح الذي يعود إليك كمساهم بعد كل المصاريف والضرائب وحصص الآخرين.
- ربحية السهم: صافي الربح مقسوم على عدد الأسهم، ويُعرض في الكويت بالفلس. هذا الرقم يربط أرباح الشركة بالسهم الواحد الذي تملكه.
- الإيرادات: كم دخل إلى الشركة من نشاطها قبل خصم المصاريف.
مثال حقيقي: في الربع الأول من 2026، حققت شركة بورصة الكويت صافي ربح بنحو 5.99 مليون دينار، مقابل 7.94 مليون في الربع الأول من 2025، أي بتراجع 24.6%. وانخفضت ربحية السهم من 39.54 فلس إلى 29.82 فلس، والإيرادات التشغيلية من 12.17 مليون دينار إلى 10.15 مليون.
كيف تقرأ هذا؟
لا تتوقف عند نسبة التراجع وحدها.
اسأل عن السياق: الشركة كانت قد حققت في 2025 كامل نمو في أرباحها بنحو 55%، والربع الأول من 2026 شهد اندلاع الحرب في المنطقة وتراجع السيولة في السوق.
التراجع حقيقي، لكنه يأتي بعد قاعدة مقارنة مرتفعة جدا، والشركة ما زالت تحقق أرباح كبيرة.
قاعدة مهمة:
قارن دائما بالفترة نفسها من العام السابق، لا بالربع الذي سبقه مباشرة.
كثير من الشركات لها مواسم، وتجاهلها يقودك إلى استنتاجات خاطئة.
الدقائق 4–7: بيان الدخل
بيان الدخل يحكي قصة الربح من أعلى إلى أسفل:
كم دخل إلى الشركة، وكم أنفقت، وكم تبقى. اقرأه بهذا التسلسل:
- الإيرادات: المبيعات أو الدخل من النشاط الرئيسي.
- المصاريف التشغيلية: الرواتب والإيجارات وتكاليف التشغيل.
- الربح التشغيلي: ما تبقى من النشاط الأساسي. هذا أهم رقم في البيان، لأنه يعكس قدرة الشركة على الربح من عملها الفعلي.
- الإيرادات والمصاريف الأخرى: أرباح أو خسائر استثمارات، وبيع أصول، ومخصصات.
- الاستقطاعات: في الكويت تُخصم من أرباح الشركات المدرجة عادة حصة مؤسسة الكويت للتقدم العلمي، وضريبة دعم العمالة الوطنية، والزكاة.
- صافي الربح، ثم الجزء الخاص بمساهمي الشركة الأم.
السؤال الجوهري: هل الربح تشغيلي أم استثنائي؟
شركة ارتفع صافي ربحها 50% لأنها باعت عقار مرة واحدة، تختلف تماما عن شركة ارتفع ربحها التشغيلي 50%.
الأولى لن تكرر ذلك العام القادم على الأرجح، والثانية قد تكرره.
لذلك قارن دائما بين الربح التشغيلي وصافي الربح، وإن كانت الفجوة كبيرة، فابحث عن سببها في الإيضاحات.
في مثالنا:
حققت شركة بورصة الكويت ربح تشغيلي بنحو 7.31 مليون دينار من إيرادات تشغيلية قدرها 10.15 مليون، أي أن نحو 72 فلس من كل 100 فلس من الإيرادات تحولت إلى ربح تشغيلي.
هذا ما يُسمى هامش الربح التشغيلي، وهو مرتفع جدا، لأن نشاط البورصة لا يحتاج إلى مواد خام أو مصانع.
قارن هذا الهامش بشركات القطاع نفسه، لا بشركات من قطاعات مختلفة.
الدقائق 8–11: الميزانية (بيان المركز المالي)
إن كان بيان الدخل فيلم عن السنة، فالميزانية صورة فوتوغرافية للشركة في يوم واحد:
ماذا تملك، وكم تدين، وكم يتبقى لمساهميها.
وهي تقوم على معادلة واحدة:
الأصول = الالتزامات + حقوق الملكية
ابحث فيها عن أربعة أشياء:
- النقد وما في حكمه: هل لدى الشركة سيولة كافية لتسيير أعمالها؟
- القروض والتسهيلات: كم تقترض الشركة؟ وهل الجزء الأكبر قصير الأجل يستحق قريبا، أم طويل الأجل؟
- الأصول المتداولة مقابل الالتزامات المتداولة: إن كانت الأولى أكبر من الثانية بوضوح، فالشركة قادرة غالبا على سداد التزاماتها خلال العام.
- حقوق الملكية الخاصة بمساهمي الشركة الأم: قيمة الشركة الدفترية التي تعود إليك وإلى بقية المساهمين.
مؤشر سريع: الديون إلى حقوق الملكية. اقسم إجمالي القروض على حقوق الملكية.
كلما ارتفعت النسبة، زادت حساسية الشركة لارتفاع أسعار الفائدة ولأي تراجع في أرباحها.
لا توجد نسبة مثالية واحدة، فالبنوك مثلا تعمل بطبيعتها بنسب مرتفعة، لذا قارن الشركة بمثيلاتها في القطاع.
في مثالنا:
بلغ إجمالي أصول شركة بورصة الكويت نحو 145.24 مليون دينار في نهاية مارس 2026، وحقوق الملكية الخاصة بمساهمي الشركة الأم نحو 85.26 مليون دينار.
أي أن نحو 59% من أصول المجموعة يقابلها حقوق لمساهمي الشركة الأم.
ولأن البورصة تملك 50% من الشركة الكويتية للمقاصة وتدمجها في بياناتها، فجزء من الباقي يعود لحصص الشركاء الآخرين في المقاصة،
وليس كله ديونا.
هذا مثال على أهمية قراءة الإيضاحات قبل الحكم على الأرقام.
الدقيقتان 12–13: التدفقات النقدية
الربح المحاسبي قد يختلف عن النقد الذي دخل خزينة الشركة فعلا.
شركة قد تسجل مبيعات كبيرة بالآجل فيظهر ربح في بيان الدخل، بينما لم تحصّل منها دينارا بعد.
لهذا يُعد بيان التدفقات النقدية «كاشف الحقيقة».
ينقسم البيان إلى ثلاثة أجزاء:
- التدفقات من الأنشطة التشغيلية: النقد الذي ولّده النشاط الأساسي. هذا ما يهمك أكثر.
- التدفقات من الأنشطة الاستثمارية: شراء أصول ومعدات واستثمارات، أو بيعها.
- التدفقات من الأنشطة التمويلية: الاقتراض وسداد القروض، وتوزيعات الأرباح على المساهمين.
اختبار الدقيقتين: قارن النقد من الأنشطة التشغيلية بصافي الربح.
- إن كانا متقاربين، أو كان النقد التشغيلي أعلى، فالربح على الأرجح «حقيقي» ويتحول إلى نقد.
- إن كان النقد التشغيلي أقل بكثير من الربح لعدة فترات متتالية، أو سالبًا بينما الشركة تعلن أرباحًا، فهذه إشارة تستحق التوقف عندها.
وماذا عن التوزيعات؟
انظر في الأنشطة التمويلية:
هل توزع الشركة أرباحها من نقد ولّدته عملياتها، أم تقترض لتوزع؟
الحالة الثانية لا تدوم طويلا، وقد شرحنا ذلك في مقال توزيعات الأرباح.
الدقيقتان 14–15: رأي مراقب الحسابات والإيضاحات
رأي مراقب الحسابات
في بداية البيانات المالية تجد تقرير مراقب الحسابات.
لا تحتاج إلى قراءته كاملا، بل إلى معرفة نوع الرأي:
- رأي غير متحفظ (نظيف): يرى المراقب أن البيانات تعرض المركز المالي بصورة عادلة. هذا ما تريد أن تراه.
- رأي متحفظ: البيانات سليمة عموما، باستثناء أمر محدد يذكره المراقب. اقرأ سبب التحفظ جيدا.
- رأي معاكس: يرى المراقب أن البيانات لا تعرض الوضع بصورة عادلة.
- الامتناع عن إبداء الرأي: لم يتمكن المراقب من الحصول على ما يكفي من أدلة ليكوّن رأيا.
الحالتان الأخيرتان خطيرتان، ويترتب عليهما إيقاف التداول على السهم في بورصة الكويت.
وانتبه أيضا إلى فقرة «لفت الانتباه»، خاصة إن تعلقت بقدرة الشركة على الاستمرار في أعمالها. هذه ليست تحفظا، لكنها رسالة من المراقب بأن هناك ما يستحق قلقك.
وتذكّر الفرق بين البيانات المرحلية والسنوية:
المرحلية «مراجعة» مراجعة محدودة، أما السنوية فـ«مدققة» تدقيق كامل، ولذلك يحمل رأي المراقب عليها وزن أكبر.
الإيضاحات
الإيضاحات هي الصفحات الطويلة بعد البيانات الرئيسية.
لا تقرأها كلها، بل ارجع إليها حين يثير رقم ما سؤالا. وأهم ما يستحق نظرة سريعة:
- المعاملات مع أطراف ذات صلة: تعاملات الشركة مع شركات يملكها أعضاء مجلس الإدارة أو كبار المساهمين.
- الالتزامات المحتملة والقضايا: دعاوى أو ضمانات قد تتحول إلى خسائر.
- الأحداث اللاحقة: ما وقع بعد تاريخ البيانات وقبل نشرها.
سبع علامات تحذير في البيانات المالية
- صافي ربح يرتفع بينما الربح التشغيلي يتراجع: الأرجح أن الزيادة جاءت من بند استثنائي لن يتكرر.
- أرباح متتالية دون نقد تشغيلي يقابلها: الربح على الورق لا يدفع الرواتب ولا التوزيعات.
- ديون قصيرة الأجل كبيرة مقابل نقد قليل: الشركة قد تحتاج إلى إعادة تمويل عاجلة أو بيع أصول.
- تأخر الإفصاح حتى آخر يوم في المهلة، أو تجاوزها: ليس دليل قاطع، لكنه يستحق الانتباه، خاصة إن تكرر.
- تحفظ في رأي المراقب أو فقرة عن القدرة على الاستمرار: اقرأ السبب قبل أي قرار.
- معاملات كبيرة ومتكررة مع أطراف ذات صلة: قد تكون مشروعة تماما، لكنها تستحق أن تفهم طبيعتها.
- تغيرات متكررة في السياسات المحاسبية أو في مراقب الحسابات دون تفسير واضح.
وجود علامة واحدة لا يعني أن الشركة سيئة.
لكن اجتماع أكثر من علامة في الشركة نفسها سبب كاف لمزيد من البحث قبل الاستثمار فيها.
أسئلة شائعة
هل أحتاج إلى خلفية محاسبية لقراءة البيانات المالية؟
لا. يكفي أن تعرف أين تنظر وما الأسئلة التي تطرحها.
المحاسب يقرأ كل رقم، أما المستثمر فيبحث عن إجابات عن أسئلة محددة.
لماذا تُعرض الأرقام بالآلاف أحيانا؟
كثير من الشركات تعرض بياناتها بآلاف الدنانير لتسهيل القراءة.
انظر دائما إلى رأس الجدول لتعرف الوحدة: دينار أم ألف دينار. أما ربحية السهم فتُعرض في الغالب بالفلس.
ما الفرق بين «صافي الربح» و«صافي الربح الخاص بمساهمي الشركة الأم»؟
إن كانت الشركة تملك شركات تابعة بنسبة أقل من 100%، فجزء من أرباح هذه التابعة يعود للشركاء الآخرين فيها.
الرقم الذي يهمك كمساهم هو الخاص بمساهمي الشركة الأم.
هل البيانات المرحلية موثوقة مثل السنوية؟
المرحلية تخضع لمراجعة محدودة من مراقب الحسابات، أما السنوية فتُدقق بالكامل.
لذلك قد تُعدَل بعض الأرقام في نهاية العام، لكن البيانات المرحلية تبقى مفيدة جدا لمتابعة اتجاه الأداء.
أين أجد البيانات المالية بالعربية؟
تنشر معظم الشركات المدرجة بياناتها بالعربية والإنجليزية على موقع بورصة الكويت.
وإن لم تجد النسخة العربية، فالأرقام نفسها في النسخة الإنجليزية وترتيب البيانات واحد.
وبعد أن أقرأ البيانات، كيف أعرف إن كان سعر السهم مناسب؟
هذا هو السؤال التالي، وسنجيب عنه في مقالنا القادم عن مكرر الربحية والقيمة الدفترية.
المصادر التي أعتمدنا عليها في مقالنا:
- الجريدة: هيئة أسواق المال توضح مهلة الإفصاح ووقف التداول عند الرأي المعاكس أو الامتناع عن الرأي
- ماسبيرو عن كونا: مهلة الإفصاح 45 يومًا للفصلية وثلاثة أشهر للسنوية
- كامكو إنفست: ملخص نتائج شركة بورصة الكويت للربع الأول 2026
- كامكو إنفست: ملخص نتائج شركة بورصة الكويت لعام 2025
- TradeArabia: أرباح بورصة الكويت للربع الأول 2026 وإجمالي الأصول وحقوق الملكية
- بورصة الكويت: الأسئلة الشائعة وملكية الشركة الكويتية للمقاصة