
عشرة أصدقاء يريدون السفر معا، لكن لا أحد منهم يعرف كيف يحجز الطيران والفنادق ويرتب البرنامج.
فماذا يفعلون؟
يجمعون أموالهم، ويعطونها لمكتب سفر محترف.
المكتب يخطط ويحجز ويتابع، ويأخذ مقابل ذلك أجر صغير.
هذا بالضبط ما يحدث في عالم الاستثمار حين تختار صندوق استثماري أو محفظة مُدارة:
أنت تعطي مالك لجهة متخصصة لتستثمره بدلا منك، مقابل رسوم.
لكن هل هذا قرار جيد دائما؟
متى يكون ترك المال لغيرك أذكى خيار، ومتى يكون الأفضل أن تديره بنفسك؟
في هذا المقال سنجيب بلغة بسيطة، وبأمثلة من السوق الكويتي.
تنبيه: هذا المحتوى تعليمي، وذكر أي صندوق أو رقم من نشراته للتوضيح فقط، وليس توصية بالاستثمار فيه.
ما هو الصندوق الاستثماري؟
الصندوق وعاء كبير يجمع أموال كثير من الناس، ويستثمرها معا.
تخيّل كعكة كبيرة مقسمة إلى قطع متساوية. كل قطعة تُسمّى وحدة.
حين تستثمر في الصندوق، فأنت تشتري عددا من هذه القطع.
وإن كبرت الكعكة، كبرت قطعتك معها.
مثال بسيط:
- صندوق قيمته مليون دينار، مقسم إلى مليون وحدة. سعر الوحدة إذن دينار واحد.
- اشتريت 1000 وحدة بـ 1000 دينار.
- خلال سنة، نجح مدير الصندوق فارتفعت قيمة استثماراته 10% أصبح سعر الوحدة 1.10 دينار.
- قيمة حصتك الآن 1100 دينار.
سعر الوحدة هذا يُسمّى صافي قيمة الأصول، وتعلنه الصناديق بانتظام، أسبوعيا أو شهريا.
من يحمي مالك في الصندوق؟
في الكويت، الصناديق مرخصة ومراقبة من هيئة أسواق المال.
ومدير الصندوق لا يحتفظ بأموالك في حسابه، بل تُحفظ لدى أمين حفظ مستقل، مثل الشركة الكويتية للمقاصة أو شركات حفظ مرخصة أخرى.
المدير يقرر ماذا يشتري ويبيع، لكن المال نفسه في مكان آخر.
وهذا يقلل خطر الاحتيال كثيرا.
وتعرف هيئة أسواق المال هذه الصناديق رسميا باسم “أنظمة الاستثمار الجماعي”.
وفي نهاية أبريل 2026 كان في الكويت 65 نظام، بأصول تقارب 3.46 مليار دينار.
ما هي المحفظة المُدارة؟ وبماذا تختلف عن الصندوق؟
لنفكر في النادي الرياضي:
- الصندوق مثل حصة تمرين جماعية: مدرب واحد، وعشرات المتدربين، وبرنامج واحد للجميع. لا يمكنك أن تطلب تمارين خاصة بك، لكن السعر أرخص.
- المحفظة المُدارة مثل مدرب شخصي: المدرب يعمل معك وحدك، ويصمم برنامج يناسب أهدافك. لكنه أغلى، وغالبا لا يقبل إلا من يدفع اشتراك أكبر.
في المحفظة المُدارة، تفتح حساب باسمك لدى شركة استثمار مرخصة من هيئة أسواق المال، وتوقّع معها اتفاقية تحدد أهدافك ومستوى المخاطرة الذي تقبله. ثم تتولى الشركة الشراء والبيع في حسابك.
أهم الفروق ببساطة:
- الملكية: في الصندوق تملك وحدات في الوعاء الكبير. في المحفظة، الأسهم نفسها مسجلة باسمك.
- التخصيص: الصندوق برنامج واحد للجميع. المحفظة يمكن تفصيلها على مقاسك، كأن تطلب استبعاد قطاع معين أو الالتزام بالأسهم المتوافقة مع الشريعة.
- المبلغ المطلوب: الصناديق تقبل غالبا مبالغ صغيرة نسبيا، بينما تشترط المحافظ المُدارة عادة مبالغ أكبر.
- الشفافية: في المحفظة ترى كل سهم في حسابك. في الصندوق تحصل على تقارير دورية بأكبر استثماراته.
أنواع الصناديق في الكويت:
ليست كل الصناديق متشابهة.
كل نوع يضع المال في مكان مختلف، فيختلف معه العائد والمخاطرة.
وهذه أكبر الأنواع في الكويت بحسب حجم أموالها:
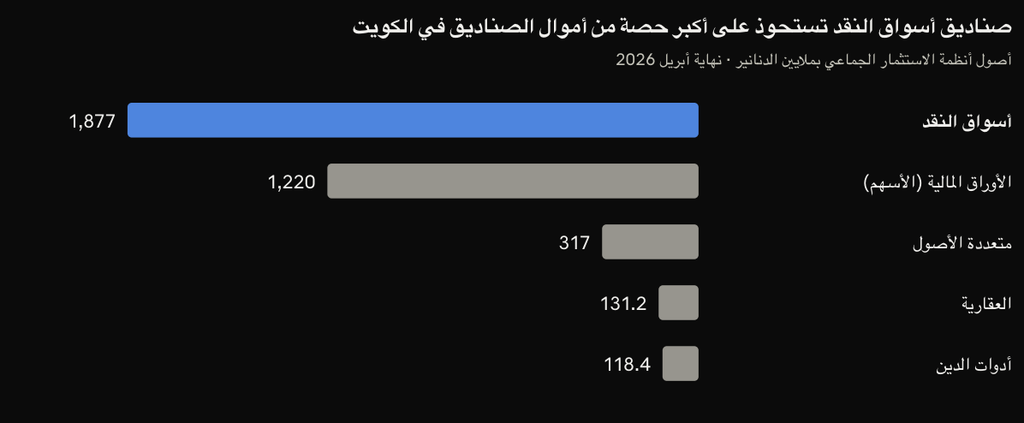
صناديق أسواق النقد: الأهدأ
تضع المال في ودائع قصيرة الأجل وأدوات شبه مضمونة.
عائدها متواضع لكنه مستقر، وتستخدم كثيرا كبديل للوديعة البنكية. مناسبة لمال قد تحتاجه قريبا.
صناديق الأسهم: للنمو الطويل
تشتري أسهم شركات في البورصة. قد تربح أكثر على المدى الطويل، لكنها تصعد وتهبط مع السوق.
مناسبة لمال لن تحتاجه لسنوات.
الصناديق متعددة الأصول: سلة منوعة
تخلط الأسهم والصكوك والنقد في وعاء واحد، لتكون مخاطرتها في الوسط.
الصناديق العقارية:
تملك عقارات وتوزع جزءا من إيجاراتها. تتيح لك الاستثمار في العقار دون شراء مبنى كامل.
صناديق أدوات الدين:
تستثمر في الصكوك والسندات، التي شرحناها في المقال السابق.
وهي باب سهل للفرد إلى هذا النوع من الاستثمار.
وفي كل هذه الأنواع تجد صناديق تقليدية وأخرى متوافقة مع الشريعة، والنوعان متقاربان في الحجم تقريبا.
والجديد في 2026:
أصدرت هيئة أسواق المال في يونيو إطار تنظيمي لصناديق المؤشرات المتداولة، وهي صناديق تُشترى وتُباع في البورصة كالأسهم تماما، وعادة برسوم أقل. قد تصبح قريب خيار مهم للمستثمر الصغير.
كم تدفع مقابل هذه الخدمة؟
لا أحد يدير مالك مجانا.
ومن أمثلة نشرات صناديق كويتية حقيقية، هذه أشهر الرسوم:
- رسوم الإدارة: نسبة سنوية من قيمة استثمارك، تتراوح في الأمثلة التي اطلعنا عليها بين 0.75% و1.625% سنويا. تُخصم بهدوء من قيمة الصندوق، فلا تراها كفاتورة منفصلة.
- رسوم الاشتراك والاسترداد: نسبة تُدفع عند الدخول أو الخروج. بعض الصناديق لا تأخذها، وبعضها يأخذ نحو 0.5%.
- رسوم الأداء: بعض الصناديق تأخذ حصة إضافية إن تفوقت على مؤشر محدد، كأن تأخذ 15% من الربح الزائد عن المؤشر، مع سقف معين.
لماذا تهم نسبة صغيرة مثل 1.5%؟
تخيّل دلو تملؤه بالماء، وفي قاعه ثقب صغير جدا.
في يوم واحد لن تلاحظ شيئا، لكن بعد سنوات ستكتشف أن جزء كبير من الماء ضاع.
الرسوم السنوية تعمل بالطريقة نفسها.
مثال: استثمرت 10,000 دينار لمدة 20 سنة، وحققت الاستثمارات عائد ثابت افتراضي بنسبة 7% سنويا.
- بدون رسوم: يصبح مالك نحو 38,697 دينار.
- مع رسوم سنوية 1.5%، أي عائد صاف 5.5%: يصبح نحو 29,178 دينار.
الفرق قرابة 9500 دينار، أي قرابة مبلغك الأصلي كله.
لهذا قارن الرسوم دائما، واسأل: هل ما يقدمه المدير يستحق ما يأخذه؟
متى تترك إدارة أموالك لغيرك؟
الصندوق أو المحفظة المُدارة قد يكونان أذكى خيار إن كنت:
- مشغول: لا وقت لديك لمتابعة الشركات وقراءة بياناتها المالية.
- في بداية الطريق: لم تتعلم بعد كيف تختار الأسهم وتحكم على أسعارها.
- تملك مبلغ صغير: بمبلغ صغير يصعب أن تشتري أسهم شركات كثيرة بنفسك. أما الصندوق فيوزع مالك على عشرات الشركات من أول دينار.
- تتأثر بالأخبار بسرعة: إن كنت تبيع عند كل هبوط وتشتري عند كل صعود، فقد يحميك المدير المحترف من قراراتك العاطفية.
- تريد الوصول إلى استثمارات يصعب شراؤها وحدك، كالصكوك أو العقارات.
وقد يكون الأفضل أن تدير مالك بنفسك إن كنت:
- تحب التعلم والمتابعة وتملك الوقت لذلك.
- تريد أقل تكلفة ممكنة، حين تدير مالك بنفسك، تدفع عمولات التداول فقط.
- تريد التحكم الكامل في كل قرار.
حقيقة يجب أن تعرفها:
مدير الصندوق خبير، لكنه ليس ساحر.
لا يوجد ضمان أن يتفوق على السوق، بل كثير من الصناديق حول العالم تحقق أقل من المؤشر الذي تقيس نفسها به، خاصة بعد خصم الرسوم.
لذلك لا تختر صندوق لأنه محترف فقط، بل قارن أداءه بالمؤشر على سنوات طويلة.
الطريق الوسط
لا يجب أن تختار واحد فقط.
كثير من المستثمرين يضعون الجزء الأكبر من مالهم في صندوق أو محفظة مُدارة، ويخصصون جزء صغير يديرونه بأنفسهم ليتعلموا ويستمتعوا.
ثمانية أسئلة قبل أن تضع مالك:
كل صندوق ينشر نشرة اكتتاب وتقرير شهري مختصر.
ستجد فيهما إجابات معظم هذه الأسئلة:
- هل الصندوق ومديره مرخصان من هيئة أسواق المال؟ يجب أن يظهر رقم الترخيص بوضوح في نشرات الصندوق.
- أين يستثمر؟ أسهم كويتية؟ خليجية؟ نقد؟ عقار؟ وهل يتوافق مع الشريعة إن كان ذلك مهمًا لك؟
- كم الرسوم؟ الإدارة، والاشتراك، والاسترداد، والأداء. اجمعها لتعرف التكلفة الحقيقية.
- كيف كان أداؤه مقارنة بالمؤشر؟ لا تنظر إلى سنة واحدة، بل إلى خمس سنوات أو أكثر.
- متى تستطيع استرداد مالك؟ بعض الصناديق أسبوعيًا، وبعضها شهريًا. تأكد أن ذلك يناسب احتياجك.
- ما أقل مبلغ للاشتراك؟ يختلف من صندوق لآخر.
- من أمين الحفظ؟ الجهة التي تحتفظ بالأموال فعلا، ويجب أن تكون مستقلة عن المدير.
- هل أفهم ما أشتريه؟ إن لم تستطع أن تشرح لصديقك ببساطة أين يذهب مالك، فلا تستثمر بعد.
احذر:
أي جهة تَعِدك بعائد مضمون ومرتفع، أو تطلب تحويل المال إلى حساب شخصي، أو لا تستطيع إظهار ترخيص واضح، ابتعد عنها فورا.
وقد شرحنا كيف تتحقق من التراخيص في مقال سابق.
أسئلة شائعة
هل يمكن أن أخسر مالي في صندوق؟
نعم.
الصندوق يستثمر في أسهم أو عقارات أو غيرها، وإن انخفضت قيمتها انخفضت قيمة وحداتك.
الصندوق يوزع المخاطر، لكنه لا يلغيها، صناديق أسواق النقد هي الأقل تقلبا عادة.
ماذا يحدث لمالي لو أفلست شركة الإدارة؟
أموال الصندوق محفوظة لدى أمين حفظ مستقل، لا في حسابات شركة الإدارة.
لذلك تبقى أصول الصندوق ملك لحملة الوحدات.
هل يوزع الصندوق أرباح؟
بعض الصناديق توزع أرباح دورية، وبعضها يعيد استثمارها فترتفع قيمة الوحدة. اقرأ نشرة الصندوق لتعرف.
ما الفرق بين الصندوق العادي وصندوق المؤشرات المتداول؟
الصندوق العادي تشترك فيه وتسترد منه عبر مديره، بسعر يُعلن أسبوعي أو شهري.
صندوق المؤشرات المتداول يُشترى ويُباع في البورصة أثناء التداول كأي سهم، ويحاول غالبا أن يحاكي مؤشر معين برسوم منخفضة.
كم مبلغ أحتاج لأبدأ؟
يختلف من صندوق لآخر بحسب نشرته.
بعض الصناديق الكويتية تبدأ من ألف دينار أو أقل، بينما تتطلب المحافظ المُدارة عادة مبالغ أكبر.
هل أستطيع الاستثمار في صندوق خارج الكويت؟
نعم، عبر جهات مرخصة تسوّق صناديق أجنبية وفق ضوابط هيئة أسواق المال.
لكن انتبه إلى العملة والرسوم الإضافية.
المصادر
- الراي: 3.46 مليار دينار قيمة أصول «الاستثمار الجماعي» بنهاية أبريل 2026 (بيانات هيئة أسواق المال)
- الأنباء: ترحيب البورصة بإطار هيئة أسواق المال لصناديق المؤشرات المتداولة (يونيو 2026)
- المركز المالي الكويتي: نشرة صندوق فرصة (رسوم الإدارة والاشتراك والاسترداد)
- المركز المالي الكويتي: نشرة صندوق ممتاز (رسوم الأداء)
- بوبيان كابيتال: نشرة صندوق الأسهم المحلية والخليجية (أمين الحفظ والحد الأدنى ورسوم الإدارة)