كانت جدّة نورة تحمل البيض من الجمعية في كيسين لا في كيس واحد.
سألتها نورة مرة: «لماذا تتعبين نفسك؟»
فضحكت وقالت: «إذا سقط كيس، لا ينكسر كل البيض».
بعد سنوات، وضعت نورة كل مدخراتها في سهم واحد سمعت عنه من زميلاتها.
هبط السهم الربع، وراح معه نومها. هنا تذكّرت الكيسين.
هذا المقال عن نصيحة الجدّة نفسها، لكن مع المال:
كيف تقسّم مدخراتك بين الأسهم والصكوك والذهب والنقد، بحيث لا يكسرك خبر واحد سيئ.
كلمتان بسيطتان: التنويع وتوزيع الأصول
فكّر في صحن الغداء.
لا تملؤه كله بالأرز، بل تضع أرز ولحم وسلطة.
هذا هو التنويع.
أما كم تضع من كل صنف، نصف الصحن أرز أم ربعه، فهذا هو توزيع الأصول.
- التنويع: ألّا تضع مالك كله في شيء واحد لا في سهم واحد، ولا في قطاع واحد، ولا في نوع واحد من الأصول.
- توزيع الأصول، القرار الأكبر: كم في المئة للأسهم، وكم للصكوك، وكم للذهب، وكم نقدا.
لماذا ينجح هذا؟
لأن هذه الأشياء لا تتحرك معا في الغالب.
حين تخاف الأسواق قد تهبط الأسهم بينما يرتفع الذهب، والنقد يبقى كما هو.
فحين يتضرر جزء من سلتك لا تتضرر السلة كلها.
هذا لا يعني أنك لن تخسر أبدا، بل يعني أن خسارة واحدة لن تمحو كل شيء.
وقبل أي تقسيم، تذكّر القاعدة التي شرحناها في مقال صندوق الطوارئ:
مال الطوارئ لا يدخل السلة أصلا.
نتحدث هنا عن المال الذي يبقى بعده.
أربعة لاعبين في فريق واحد
فريق كرة القدم الذي كله مهاجمون يخسر، والذي كله مدافعون لا يسجّل. المحفظة مثله: لكل أصل مركز ومهمة.
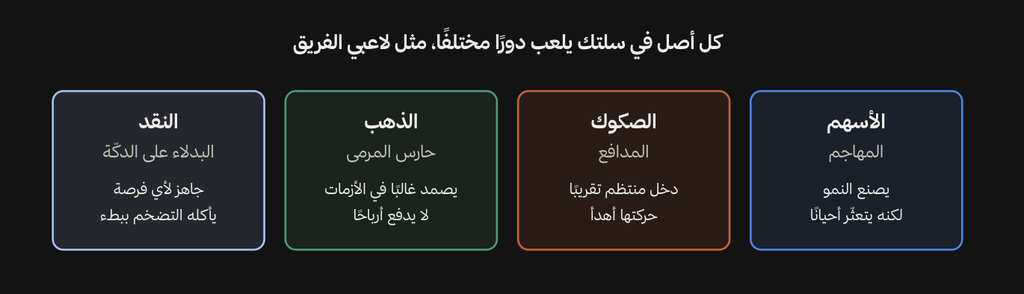
الأسهم (المهاجم):
حين تشتري سهم تملك قطعة صغيرة من شركة.
إذا كبرت الشركة كبر مالك، وقد تحصل على توزيعات أرباح.
لكن الأسهم أكثر اللاعبين تقلّبا، وقد تهبط كثيرا في سنة سيئة هي للمال الذي لن تحتاجه قبل سنوات.
الصكوك (المدافع):
تشبه أن تموّل مشروع وتأخذ نصيب دوري من عائده ثم يعود إليك مالك في النهاية.
حركتها أهدأ من الأسهم، وعائدها أقل في الغالب.
شرحنا تفاصيلها، وكيف يصل إليها الفرد في الكويت، في مقال الصكوك والسندات.
الذهب (حارس المرمى):
لا يدفع أرباح ولا فوائد، لكن الناس يلجؤون إليه غالبا حين يخافون.
دوره أن يصدّ بعض الضربات لا أن يسجّل الأهداف.
وهو ليس مضمونا: سعره يهبط أحيانا لسنوات.
النقد (البدلاء):
المال في حساب التوفير أو الوديعة.
لا يتقلّب سعره، وجاهز لأي فرصة.
لكن الغلاء يأكله ببطء:
بلغ التضخم في الكويت نحو 2.4% سنويا في أغسطس 2026، فإذا كان عائد وديعتك أقل من ذلك فأنت تخسر من قيمة مالك وهو في مكانه.
كيف تختار نسبك؟ ثلاثة أسئلة
لا توجد نسبة واحدة صحيحة للجميع.
النسبة المناسبة لك تخرج من إجابتك عن ثلاثة أسئلة.
1. متى ستحتاج المال؟
هذا أهم سؤال.
المال الذي تحتاجه بعد سنة لدفعة سيارة لا مكان له في الأسهم، لأن الأسهم قد تكون هابطة بالضبط يوم تحتاجه.
أما المال الذي لن تلمسه قبل عشر سنوات فيستطيع انتظار الأسهم حتى تتعافى.
2. ما هدف هذا المال؟
دخل شهري يساعدك الآن؟
أم مبلغ كبير بعد سنوات لبيت أو تقاعد؟
الدخل يميل إلى الصكوك وأسهم التوزيعات، والنمو الطويل يميل إلى الأسهم.
3. هل ستنام جيدا؟
جرّب هذا الاختبار البسيط: لديك 10,000 دينار، وضعت منها 7000 في الأسهم.
لو هبطت الأسهم 30% في سنة سيئة ستنقص محفظتك 2100 دينار على الورق. هل ستبقى هادئا؟
أم ستبيع كل شيء من الخوف؟
إذا كان الجواب «سأبيع»، فنسبة الأسهم أعلى مما تحتمل.
المحفظة التي تبيعها في القاع أسوأ من محفظة أهدأ تبقى معها.
وهناك قاعدة شائعة قد تسمعها:
اطرح عمرك من 100، والناتج هو نسبة الأسهم. من عمره 30 سنة يضع 70% في الأسهم. هي نقطة بداية تقريبية فقط، لأنها لا تعرف شيئا عن هدفك أو عن نومك.
ثلاث سلال لثلاثة أشخاص
هذه أمثلة توضيحية لفهم الفكرة، وليست نصيحة شخصية.
النسب تخص المال المستثمر بعد صندوق الطوارئ.
سارة، 26 سنة، موظفة جديدة تبني للمستقبل البعيد:
لن تحتاج هذا المال قبل سنوات طويلة، ولديها راتب يعوّض أي هبوط.
سلّتها قد تكون: أسهم 70%، صكوك 15%، ذهب 10%، نقد 5%. المهاجم هنا هو النجم، لأن الوقت في صفّها.
خالد، 42 سنة، لديه أبناء ويخطط لبيت بعد سنوات:
يحتاج نمو، لكنه لا يحتمل ضربة كبيرة قبل موعد البيت.
سلّته قد تكون: أسهم 50%، صكوك 30%، ذهب 10%، نقد 10%.
وكلما اقترب موعد شراء البيت، ينقل مال الدفعة الأولى شيئا فشيئا إلى النقد.
أم فهد، 60 سنة، قريبة من التقاعد وتريد دخلا هادئا:
أهم شيء عندها ألّا تخسر كثيرا في سنة سيئة.
سلّتها قد تكون: أسهم 25% (معظمها شركات كبيرة توزّع أرباح)، صكوك 50%، ذهب 10%، نقد 15%.
المدافعون هنا هم أساس الفريق.
لاحظ أن الذهب بقي صغيرا في الثلاثة.
حارس المرمى مهم، لكن الفريق لا يلعب بخمسة حراس.
وداخل كل جزء أيضا:
التنويع لا يتوقف عند تقسيم النسب.
نصيب الأسهم نفسه يحتاج تنويعا:
- أكثر من شركة: سهم واحد مهما كان قويا قد يمر بمشكلة خاصة به.
- أكثر من قطاع: البنوك تشكل جزء كبير من قيمة بورصة الكويت، ومن السهل أن تجد محفظتك كلها بنوك دون أن تنتبه.
- أكثر من بلد: اقتصاد الكويت مرتبط بالنفط كما شرحنا في مقال النفط والميزانية. جزء من الأسهم في أسواق أخرى، عبر صندوق مثلا، يخفف هذا الارتباط.
وإذا كان هذا كله كثيرا عليك، فالصناديق الاستثمارية تعطيك سلة منوّعة جاهزة بمبلغ صغير.
إعادة التوازن:
حتى لو لم تفعل شيئا، ستتغير نسبك وحدها.
الأصل الذي يرتفع يكبر نصيبه،
مثل شجرة في الحديقة تنمو حتى تغطي الباقي.
مثال:
بدأت سارة بـ 10,000 دينار، منها 7000 في الأسهم (70%).
في سنة جيدة ارتفعت الأسهم 30% فأصبحت 9100 دينار، وبقي الباقي كما هو تقريبا.
المحفظة الآن 12,100 دينار، والأسهم نحو 75% منها.
سارة أصبحت تتحمل مخاطرة أكبر مما اختارت، دون أن تقرر ذلك.
إعادة التوازن تعني أن ترجع بالنسب إلى ما قررته.
هنا تحتاج سارة أن تنقل نحو 630 دينار من الأسهم إلى الأصول الأخرى. ولها طريقان:
- الأسهل: توجيه المدخرات الجديدة إلى الأصول الناقصة حتى تعود النسب لا بيع، ولا عمولات بيع.
- الأسرع: بيع جزء صغير من الأصل الذي كبر وشراء ما نقص.
وهنا سر جميل: إعادة التوازن تجبرك بهدوء على أن تبيع شيئ مما ارتفع وتشتري مما انخفض، عكس ما تدفعك إليه المشاعر.
متى تفعلها؟ الطريقة البسيطة مرة في السنة في موعد ثابت، أو حين يبتعد أي أصل عن نسبته بأكثر من 5 نقاط. ليس كل أسبوع، ولا كلما تغيّر المزاج. وموعد إخراج الزكاة السنوي فرصة مناسبة لمراجعة السلة مرة واحدة.
أخطاء تجعل التنويع شكليا
- عشرة أسهم من نفس النوع: خمسة بنوك ليست تنويع، بل سلة واحدة بخمسة ألوان. إذا تضرر القطاع تضررت كلها معا.
- صناديق متشابهة: ثلاثة صناديق تشتري أسهم الشركات الكبيرة نفسها في البورصة نفسها قد تكون صندوق واحد في الحقيقة اقرأ أكبر الممتلكات في تقرير كل صندوق.
- كل المال في العقار العقار أصل محبوب في الكويت، لكنه كبير وبطيء البيع إذا كان معظم ثروتك في بيت واحد أو عقار استثماري واحد، فأنت غير منوّع مهما كانت بقية السلة.
- النقد النائم: بلغ سعر الخصم لدى بنك الكويت المركزي 3.5%، والتضخم نحو 2.4%. الوديعة تحمي مالك من التقلّب، لكن ما يبقى بعد الغلاء قليل، وحساب التوفير العادي قد يعطي أقل من ذلك بكثير.
- مطاردة بطل العام الماضي: تنقل مالك كله إلى الذهب لأنه ارتفع كثيرا، أو إلى سهم لأن الجميع يتحدث عنه. هذا عكس التنويع تماما.
- الظن أن صفقات كثيرة تعني تنويعا: فتح صفقات متعددة بالرافعة المالية على العملات أو المؤشرات لا يوزّع المخاطرة، بل يضاعفها غالبا. التنويع يكون بأصول تملكها وتتحرك بطرق مختلفة.
أسئلة شائعة:
كم أحتاج لأبدأ التنويع؟
لا تحتاج مبلغ كبير.
صندوق استثماري واحد أو اثنان مع حساب ذهب صغير ومبلغ نقدي يعطيك سلة منوّعة من البداية.
هل التنويع يقلّل أرباحي؟
في السنة التي ينطلق فيها أصل واحد بقوة، نعم، ستربح أقل ممن وضع كل ماله فيه.
لكنك أيضا ستخسر أقل بكثير في السنة السيئة الهدف أن تبقى في اللعبة سنوات، لا أن تفوز بسنة.
هل يكفي أن أملك أسهم كثيرة؟
لا إذا كانت كلها من نفس القطاع أو البلد. العدد وحده لا يصنع تنويع.
هل يناسب التنويع من يريد استثمار متوافق مع الشريعة؟
نعم. الأسهم المتوافقة والصكوك والذهب المملوك فعليا والودائع الإسلامية تغطي الأدوار الأربعة كلها.
هل أغيّر نسبي إذا توقعت هبوط السوق؟
التوقعات نادرا تصيب في توقيتها.
غيّر نسبك حين تتغير حياتك (زواج، أطفال، اقتراب هدف)، لا حين يتغير الخبر.
هل النسب في المقال نصيحة لي؟
لا.
هي أمثلة لتوضيح الفكرة.
نسبتك تعتمد على ظروفك،
ويمكنك مناقشتها مع مستشار استثمار مرخّص من هيئة أسواق المال.